放大资金,增加盈利可能
配资是一种为投资者提供杠杆资金的金融服务!

配资是一种为投资者提供杠杆资金的金融服务!
把当下美国经济的种种反常,都算在特朗普一个人头上,这个思路太省事。放到近百年金融史里比对一遍,就会发现问题远不止某位总统的操作风格,而是整套系统同时踩上了历次危机爆发前埋下的地雷。
救市底牌耗尽的财政困局
回想2008年9月雷曼兄弟垮塌那一刻,美国政府之所以能在悬崖边把华尔街硬拉回来,靠的是那张还算干净的资产负债表。
2007年底,美国联邦债务占GDP大约64%左右,联邦基金利率维持在5%上方,美联储手上有整整500个基点的降息空间可以打出去,财政部也能拿出真金白银去注资。当时华盛顿之所以敢于喊出"我兜底"这三个字,是因为国库里还留有余粮。
十八年过去,账本换了副模样。根据美国财政部数据,截至2026年8月中旬,联邦政府未偿债务已经逼近39.9万亿美元,距离40万亿美元的门槛只差一步之遥。
全球贸易经济学网站的追踪数据显示,2025年美国政府债务占GDP比重已经攀升到123.3%的高位。
美国银行首席投资策略师Michael Hartnett在2026年8月发布的分析里提到,过去一年联邦政府为债务支付的利息账单已经飙到约1.4万亿美元,超过了年度国防开支近万亿美元的规模,成为联邦预算中的头号出血口。
2026财年前10个月,美国联邦累计赤字已经达到约1.8万亿美元,一举超过整个2025财年的总量,仅2026年7月单月赤字就达到4323亿美元,同比涨幅接近五成。
财政部近期发行的30年期国债拍卖,认购倍数只有2.39,中标收益率5.216%,为2001年以来最高。在二级市场上,30年期美债收益率一度触及5.31%,创下2007年以来的新高。
这些数字合在一起,讲的其实是同一个故事,市场正在悄悄给美国政府的信用打折扣。问题在于,当年是银行出事、国家出面兜住,现在如果出事的是国家本身呢?
人工智能热潮背后的暗账
美股的另一面,全靠人工智能这条叙事撑着。资金也确实在按这个剧本疯狂涌入,节奏之猛前所未见。
《日经亚洲》在2026年披露的一份统计里提到,Alphabet、亚马逊、Meta、微软和甲骨文这五家科技巨头,表外披露的AI相关义务合计约1.65万亿美元,把正式记录的债务加上,总规模逼近3万亿美元。
技术评论员Ed Zittron在2026年7月的一次公开发言中,将AI数据中心的融资架构直接比作"这一轮泡沫的次级贷款",他关注的核心在于,众多义务被拆解到特殊目的公司里,散落在报表附注深处,外部投资者根本看不清真正的风险敞口。
这个手法的骨架,和2008年把次级住房抵押贷款打包出售的路数,几乎是一比一的复刻。
麻省理工学院NANDA项目2025年发布的一份行业调研显示,在纳入统计的企业里,约95%采用生成式AI的公司尚未从中获得可衡量的财务回报,虽然这份报告的统计口径后来在学术圈引发争议,但至少反映出一个共识:投入与回报之间存在着巨大缺口。
有机构测算过,要让当前累计的AI投入拿到10%的回报率,AI每年创造的营收需要在现有水平上翻十几倍。再加上一层隐忧,几家头部科技公司之间已经形成了一种类似"闭环互投"的关系。
芯片供应商向下游云厂商注资,云厂商回过头再采购芯片和算力服务,账面上营收和估值同步做大,钱其实是在这个圈子里绕来绕去。资金在体系内自我循环,但真实的外部需求并没有等比例长出来。
关税反复瓦解信任根基
2025年4月起,白宫依据《国际紧急经济权力法》推出"对等关税",对几乎所有贸易伙伴加征10%基础税率,对69个国家和地区叠加国别附加税。
同年年底至2026年年初,美国联邦最高法院对该做法的合法性提出质疑并作出裁决。财政部长贝森特在2026年4月14日公开表示,特朗普政府关税水平可能在7月前恢复到最高法院裁决之前的状态,理由是政府会更换法律依据继续征收。
整个过程呈现出鲜明的政策反复:先是高调推出,再被司法叫停,随后换个包装重来一遍。对于全球资本而言,这种规则的朝令夕改,动摇的是最核心的一个变量,就是确定性。
美国财政部国际资本流动报告显示,2026年6月,日本减持美债264亿美元,中国减持259亿美元,英国减持87亿美元,当月境外投资者合计净减持美债约721亿美元。
中长期国债收益率居高不下,就是市场对财政信誉重新定价的直观信号。美联储在2025年下半年至2026年上半年之间累计降息,短端利率已经明显下行,但10年期和30年期收益率却几乎不为所动,这是"长端脱锚"的典型形态。
与之相对,人民币在跨境贸易结算中的份额稳步提升,中国对美出口占本国出口比重回落至加入世贸组织之前的水平,出口市场的多元化早就在悄悄完成。
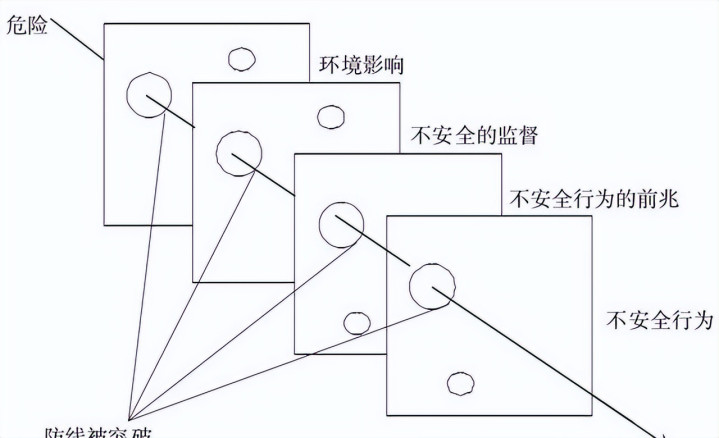
写到这里,回头再看那个航空业著名的"瑞士奶酪模型",每一层防线都留有漏洞,只有当所有孔洞排成一条直线时,事故才会穿透系统。
眼下的美国金融体系,财政空间被利息支出压缩,AI投资的杠杆化风险开始向信用市场溢出,长端利率死活压不下来,全球资本对美元资产的信心正在被慢性侵蚀。
金融危机的触发从来不是某个具体事件,而是信心的骤然坍缩。当所有人同时开始追问"出事之后谁来兜底",而没人拿得出答案的时候,恐慌本身就已经是答案。
参考资料:
Fortune, "With the national debt nearing $40 trillion, Bank of America has a warning for bond investors",2026年8月18日
《特朗普政府关税政策的三重困境,基于财税视角的分析》,中央财经大学,刊载于《金融市场研究》2026年第1期
兴盛网提示:文章来自网络,不代表本站观点。